Sapere quanto si spende non richiede necessariamente un'app. Serve un metodo che si riesca a mantenere: abbastanza semplice da usare ogni settimana, ma sufficientemente preciso per distinguere spese fisse, variabili e occasionali.
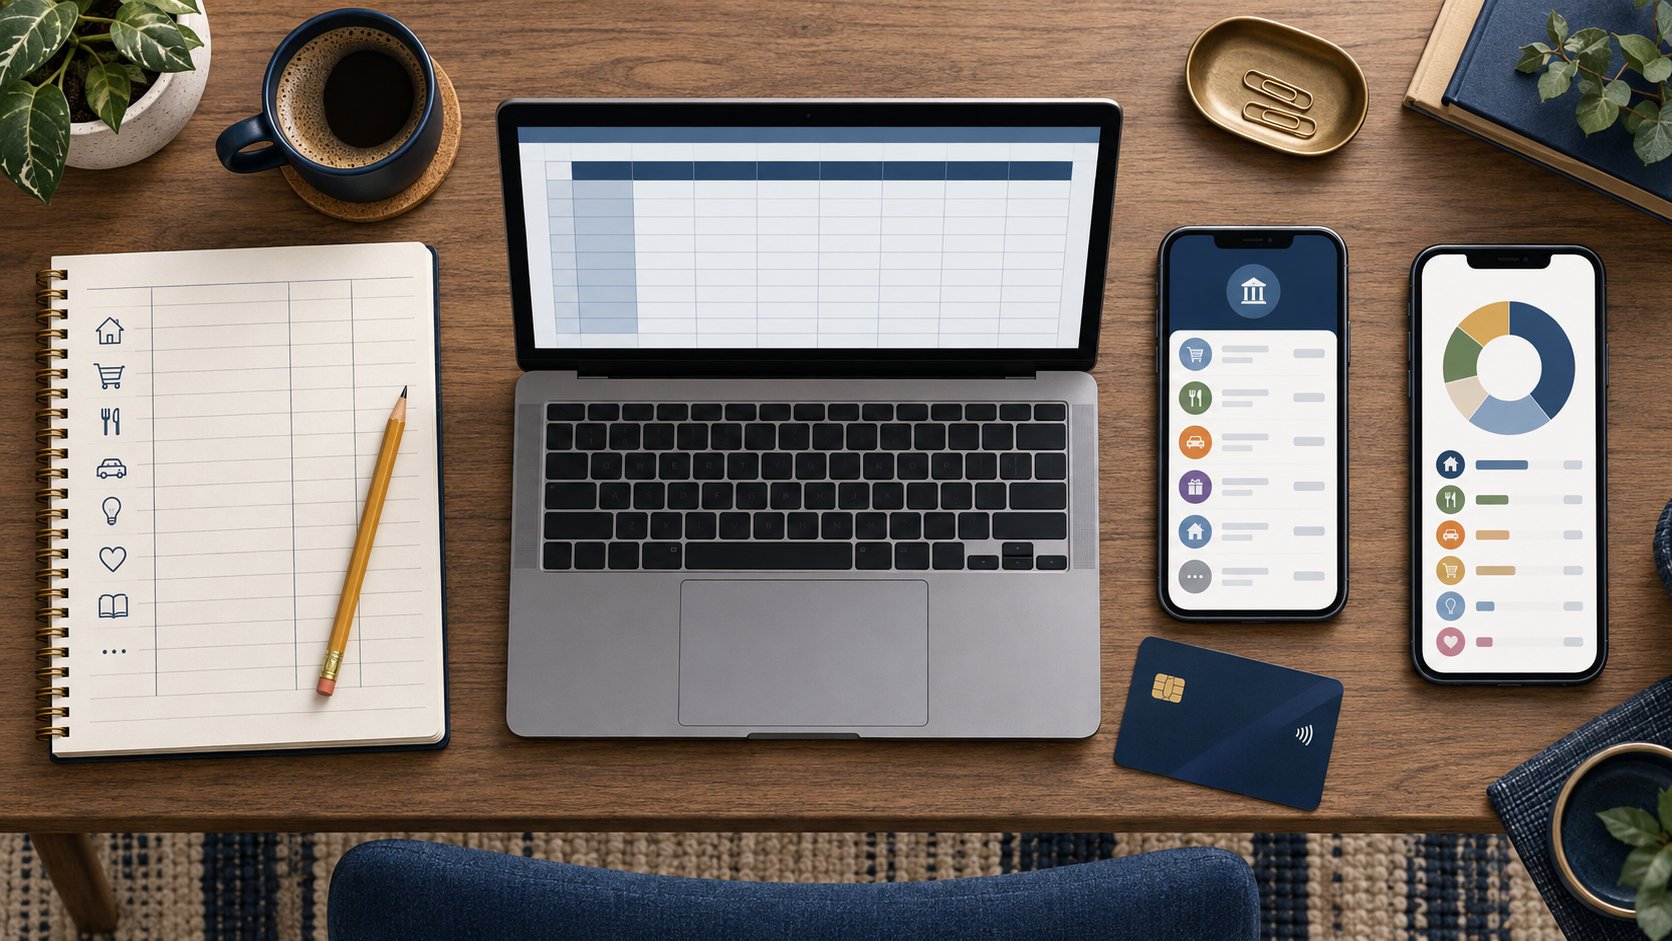
Quattro modi per registrare le spese: la scelta utile è quella che riesci ad aggiornare con regolarità. Illustrazione generata con IA.
Prima di scegliere lo strumento
Per un mese annota entrate e uscite senza cercare subito di «correggere» ogni acquisto. Separa affitto o mutuo, bollette e abbonamenti dalle spese variabili; tieni una voce anche per le uscite annuali, come assicurazioni o manutenzione. Guardare solo il saldo del conto può trarre in inganno: un pagamento trimestrale rende un mese apparentemente più costoso degli altri.
1. Quaderno o diario delle spese
È il sistema più semplice e non richiede di condividere dati con terzi. Puoi registrare importo, categoria e data, poi sommare le voci a fine settimana. Funziona bene se hai pochi movimenti e preferisci annotarli subito. Richiede però costanza; le spese dimenticate rendono il quadro incompleto.
2. Foglio di calcolo
Un foglio permette di impostare categorie, budget e riepiloghi su misura. Puoi importare i movimenti esportati dalla banca, controllando eventuali doppioni e descrizioni poco chiare. Il vantaggio è la flessibilità; lo svantaggio è il tempo iniziale necessario per prepararlo e mantenerlo. Se lo salvi nel cloud, verifica chi può accedere al file e proteggi l'account.
3. Strumenti della banca
Alcune banche offrono una classificazione automatica dei movimenti. Prima di farci affidamento, verifica che il servizio sia disponibile sul tuo conto e controlla le categorie: un bonifico tra conti propri non è una spesa, mentre un prelievo di contante non dice come il denaro verrà usato. La comodità dell'automatismo non sostituisce una revisione periodica.
4. App dedicate
Le app possono funzionare con inserimento manuale oppure collegarsi ai conti per mostrare le transazioni. Non esiste una «migliore» per tutti: contano costi, facilità d'uso, possibilità di esportare i dati, durata dell'archivio e trattamento delle informazioni finanziarie. Le funzioni e i prezzi dei singoli servizi cambiano, perciò è meglio verificarli prima di sceglierne uno.
Se un'app chiede accesso ai conti, controlla chi fornisce il servizio, quali conti e dati potrà leggere, per quanto tempo e come si revoca l'accesso. La disciplina europea PSD2 sui servizi di informazione sui conti prevede regole specifiche per questi operatori e richiede il consenso esplicito dell'utente. Leggi comunque l'informativa sulla privacy: autorizzare la lettura dei movimenti è una scelta diversa dall'annotare spese a mano.
Un controllo che serve davvero
Alla fine di ogni mese confronta il totale per categoria con il mese precedente e con le spese che sai arriveranno. Chiediti quali variazioni sono occasionali e quali ricorrenti. Puoi iniziare con tre sole categorie — casa, necessità quotidiane e resto — e aggiungerne altre solo se aiutano a decidere.
Lo strumento è utile se rende visibili le scelte, non se produce grafici che non guardi. Meglio un quaderno aggiornato con regolarità di un'app sofisticata abbandonata dopo una settimana.
.png)